


北京按揭房二抵申请经营贷知识讲解,如何盘活房产余值?
01
申请二抵常见问题说明
无北京执照能申请吗? 答:多数银行企业经营类抵押贷,要求有真实经营主体;没有营业执照的业主,只能通过收购企业来完成房产二抵申请,房产二次抵押贷款也主要用于企业经营使用! 流水不够?
二次抵押贷款,收入流水是银行核验还款能力的核心材料。一般1000万以内比较宽松,流水和负债不匹配,会影响审批结论。可以结合自身情况,补充其他资产佐证、优化负债结构,但是没办法绕过还款能力审核。 征信查询多、负债偏高(征信花)
征信记录是银行风控重点。查询次数多、网贷笔数多、负债高,会拉高风控风险,不同机构风控尺度不一样,部分机构可以酌情评估,但不存在 “无视征信” 的通道,盲目频繁申请还会继续新增查询记录,进一步影响征信。 公房申请二次抵押贷款
这种情况不适用于房屋二次抵押贷款,需要结清以后转为商品房。 刚过户、刚按揭贷房产
一般来讲新购买房产按揭贷款需要还款满18个月才可以申请房屋二次抵押贷款,现在政策有所调整一般最低也需要6个月到12个月。 房产二次抵押贷款额度如何计算?
房产二次抵押贷款是根据评估值来计算,比如评估值1000万房产,按揭贷款还了2年还剩余300万,那么就是评估值7折700万,然后扣除300万就是剩余价值400万。
02 银行产品
这里我们更新了2026年10月北京主流银行房屋二次抵押贷款产品大家可以参考下:
03 客群和避坑指南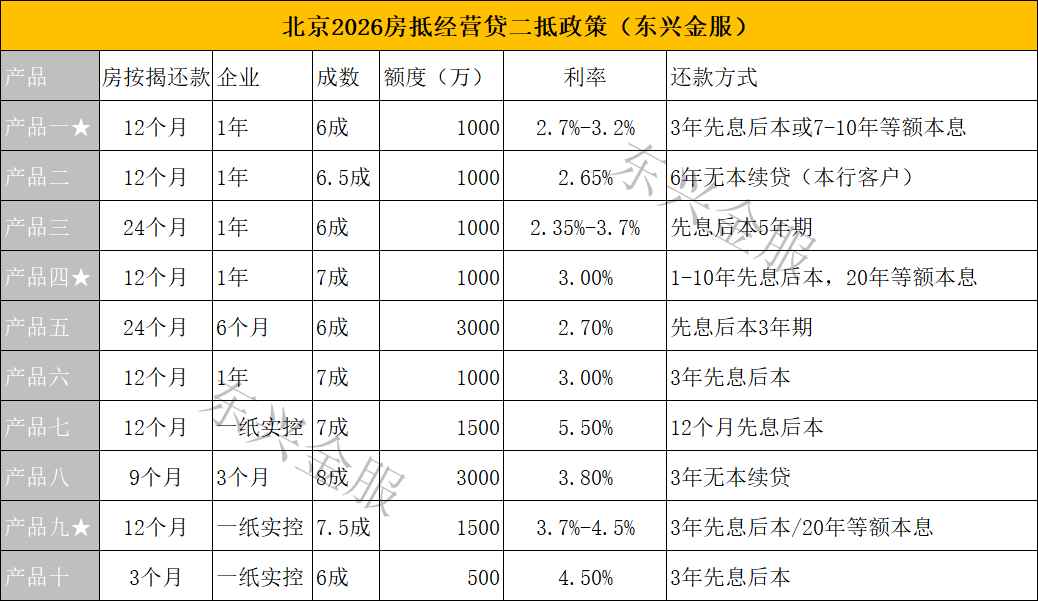
✅ 按揭二抵适合什么样的人群?
适合北京有在还按揭住宅,房产有余值,有合规资金需求(企业周转、装修等),不想承担过桥垫资成本和风险的业主。 ⚠️对比一押置换:二抵优势是不用结清原有房贷、流程简单;劣势是可选机构更少,审批标准差异更大,大家要权衡自身时间、成本需求。
✅ 避坑指南
申请房屋二次抵押贷款建议选择银行产品,一般市场非银机构产品年利率都不会低于10%是银行3倍左右。 注意:不存在包过、无视资质、无条件办理的渠道,凡是承诺 “百分百下款”“不看征信流水” 都要警惕。 企业:在二次抵押贷款期间,企业不可以注销或者转让。 公房、经适房、共有产权、商业办公等特殊房产,产权限制多,这类房产不适合房产二次抵押贷款。
以上就是本次北京按揭房二抵知识讲解,喜欢建议收藏!

 法拍房
 在线咨询
 131-2681-8588

 扫一扫
 贷款计算器